外部理事の義務には、除外がある。
小規模法人だ。
「うちは小さいから、関係ない」——そう言う学会は多い。
本当にそうか。
除外の線は、思っているより低く、思っているより動く。
線は「かつ」で引かれている
小規模法人の基準は、二つある。
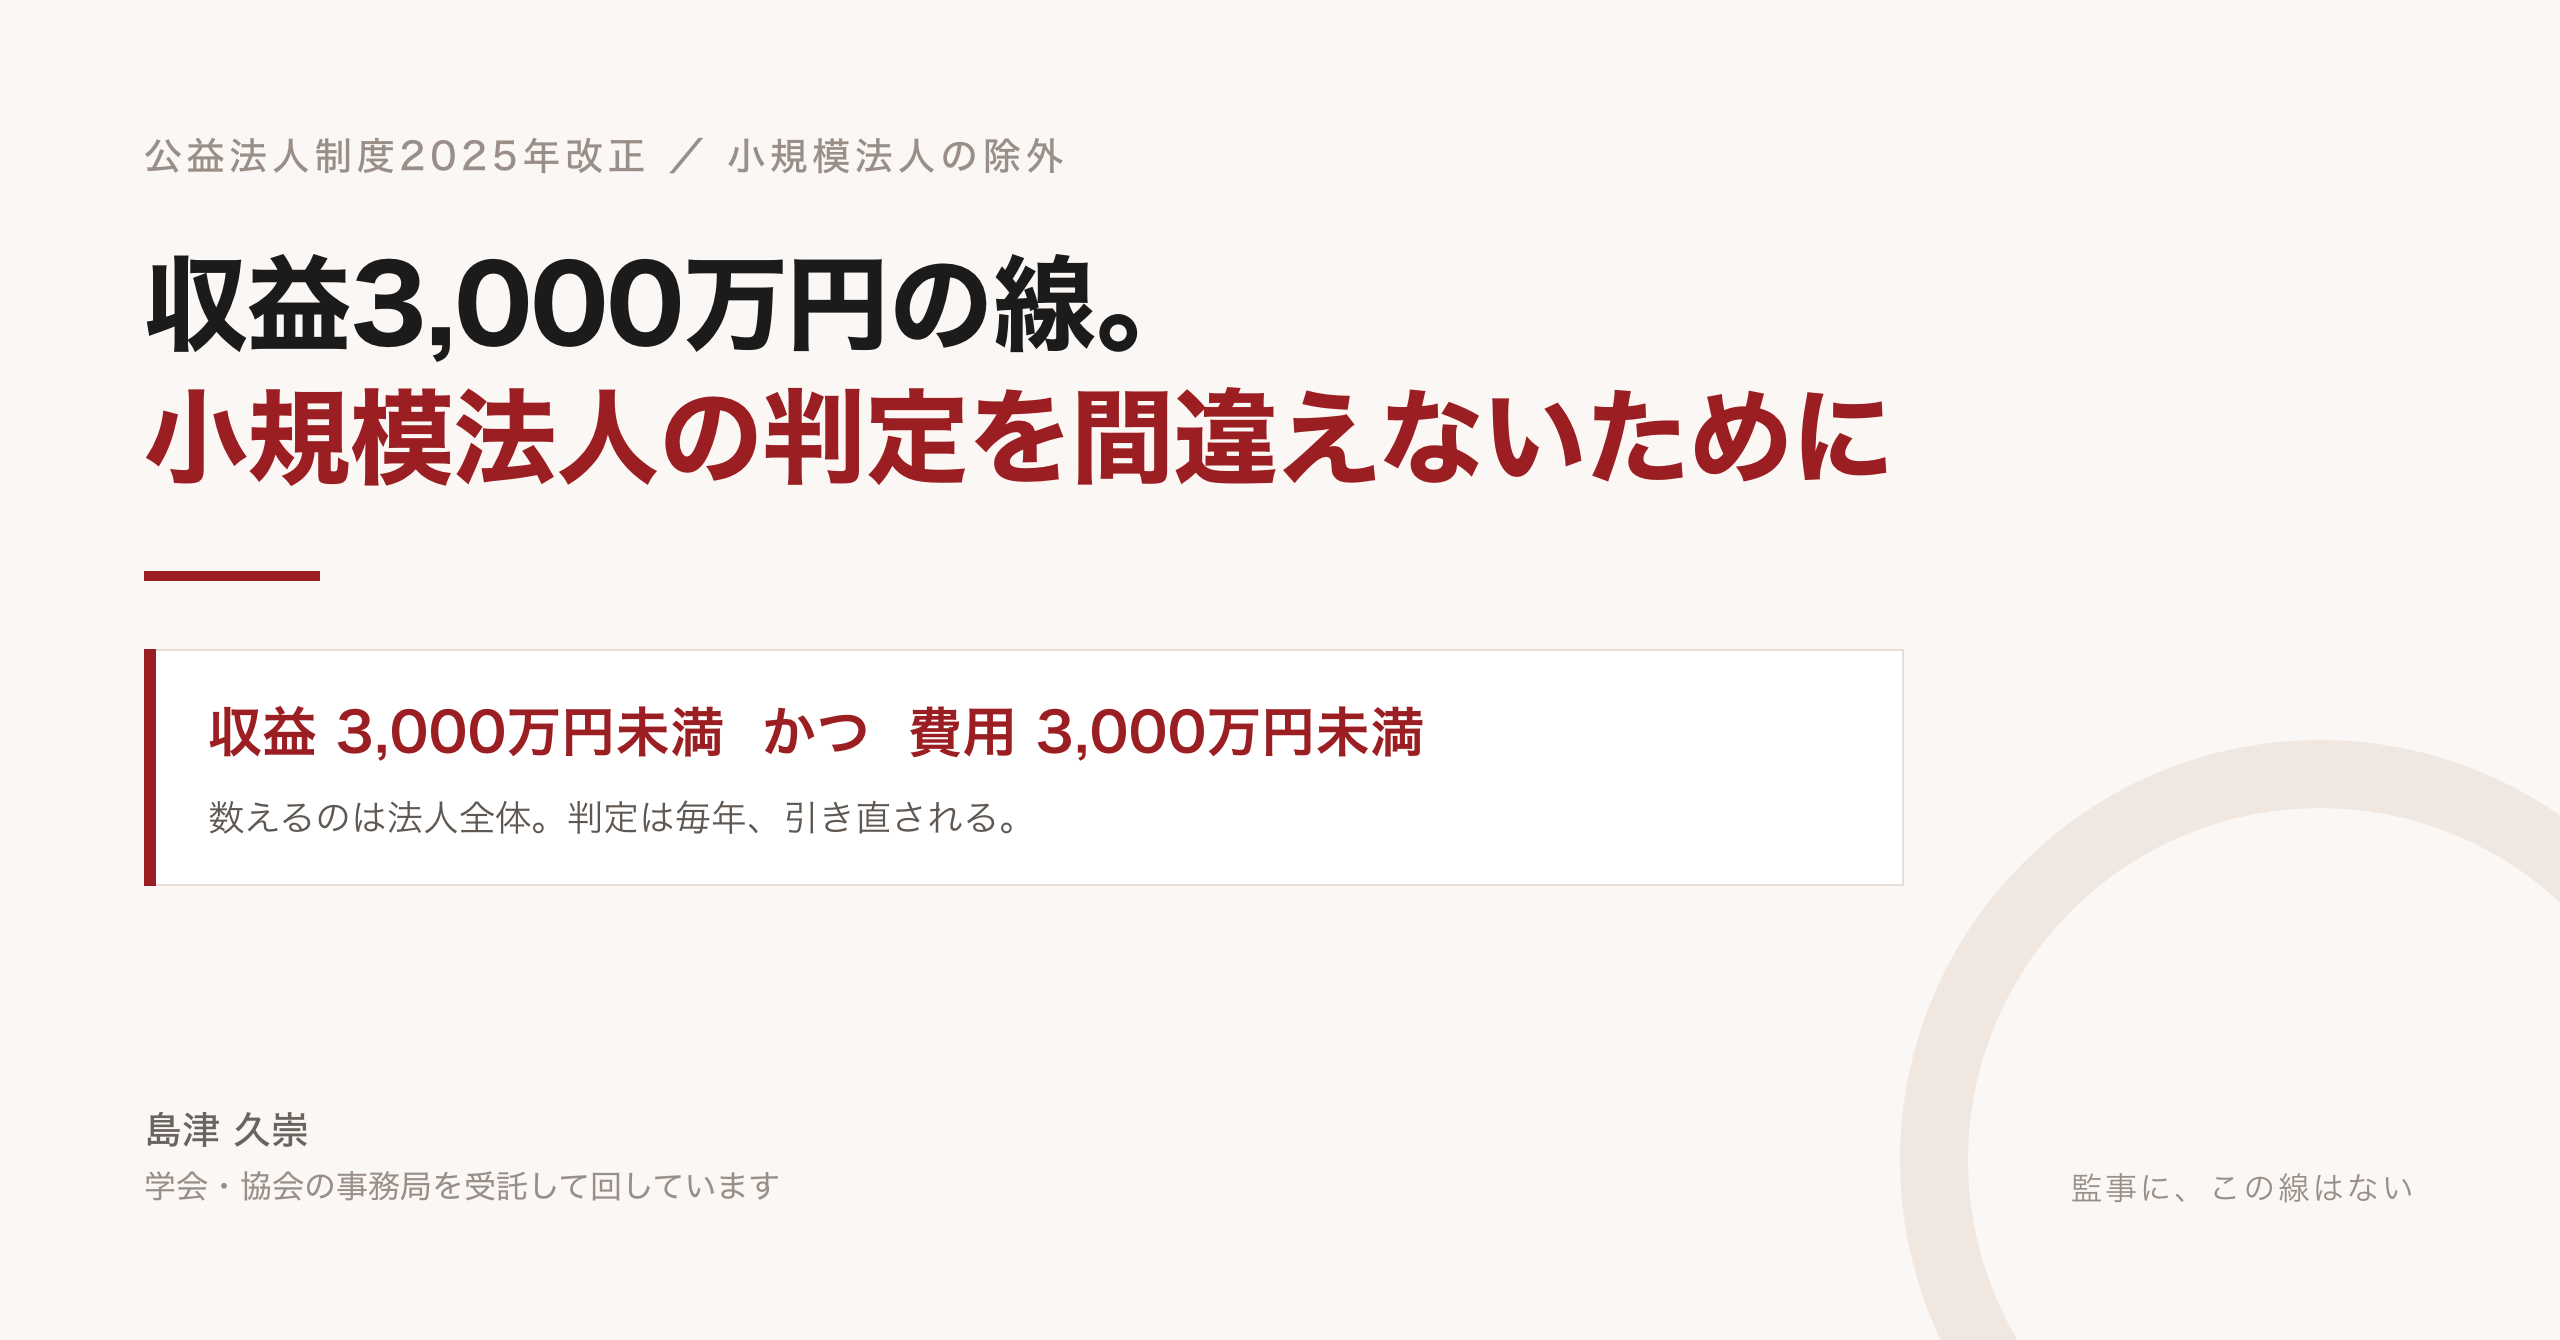
「損益計算書の収益の額が、3,000万円未満」
「費用及び損失の額が、3,000万円未満」
この二つを両方とも満たしてはじめて、外部理事が不要になる。「かつ」だ。
収益が2,900万円でも、費用が3,100万円なら、除外から外れる。
学術集会で支出がかさんだ年は、収益より先に費用が線を越える。
ここを「どちらか」と読み違えている法人が、少なくない。
何を数えるのか
もう一つ、読み違えが起きる場所がある。数える範囲だ。
判定に使うのは、公益目的事業の数字ではない。法人全体の数字だ。
公益目的事業会計、収益事業等会計、法人会計。
三つを足した「収益の額」と「費用及び損失の額」で見る。
経常外の収支も入る。
会費、学術集会の参加費、出版、寄付、助成金——全部だ。
「公益目的事業だけなら2,800万円」で安心していると、法人会計を足した瞬間に線を越える。
線は毎年、引き直される
判定に使うのは、最終事業年度の計算書類だ。つまり、直近に確定した決算だ。
去年は下だった。今年は上だった。
そういうことが、普通に起きる。
学術集会の当番が回ってきた年は、収益も費用も跳ねる。
線の近くにいる法人は、「小規模だから不要」と「不要ではない」を、年ごとに行き来する。
一度だけ判定して終わり、ではない。
越えたとき、すぐに罰があるわけではない
決算で線を越えたことが分かった。そのとき、どうなるか。
内閣府は、突発的に超えた法人が直ちに外部理事を選任したり定款を改訂したりするのは容易ではない、と認めている。選任には一定の期間を要する、とも書いている。
そのうえで、監督はこう行うとしている。
法人に対して、選任の手続の状況や、選任までの見通しの説明を求める。
そして、法人の置かれた状況や諸般の事情を考慮する。
つまり、越えた瞬間に処分が来るのではない。来るのは、質問だ。
だから必要なのは、慌てて選ぶことではない。説明できる状態にしておくことだ。
誰を候補に考えているのか。定款のどこを変える必要があるのか。どの総会にかけるつもりなのか。
これが言えれば足りる。言えなければ、答えようがない。
定款変更と選任は、同じ総会でできる
定款が「社員のうちから理事を選任する」と定めていれば、その条項の改正が要る。
では、定款変更と外部理事の選任を、同じ定時社員総会でできるのか。
内閣府は「一般的には可能」としている。まず定款を変更し、変更後の定款に基づいて外部理事を選定する、という順序だ。
総会を二度開く必要はない。
ただし、候補者は総会の前に決まっていなければならない。順序が可能だというだけで、人が湧いてくるわけではない。
監事に、この線はない
もう一つ、忘れられがちなことがある。
小規模法人の除外は、外部理事だけの話だ。外部監事には、除外の規定がない。
収益が1,000万円の研究会でも、監事には外の人が要る。
「うちは小さいから」で済むのは、理事の側だけだ。
適用の始まりも別で、外部理事は全ての理事の任期が満了する日の翌日から、外部監事は全ての監事の任期が満了する日の翌日から。
任期がずれている法人では、期限が二つある。
事務局が、いま見るもの
やることは、直近の決算書を一枚見るだけだ。
「法人全体の収益の額は、3,000万円未満か」
「法人全体の費用及び損失の額は、3,000万円未満か」
両方が未満なら、いまは外部理事が不要。ただし監事は要る。
片方でも上なら、外部理事が要る。
どちらも線の近くなら、次の学術集会の年に越える前提で、候補者と定款を先に整えておく。
まとめ
小規模法人の線は、「かつ」で引かれている。
数えるのは法人全体、判定は毎年、監事には線がない。
「うちは小さいから」は、決算書を見てから言う言葉だ。
この判定は、直近の決算書と定款、役員名簿の三つがあればできます。
「線の近くにいる気がする」——その程度のところから、お話しさせてください。初回60分のオンライン相談は無料です。
期限と定款の状態だけを先に確かめたい場合は、外部理事対応 診断を単発でお受けしています。
出典
内閣府 公益法人Information「外部理事・外部監事に関する特設ページ」よくある質問 Q19、Q20、Q21、Q22、Q23、Q27(2026年9月13日取得)。根拠条文は認定法施行令第7条、令和6年改正法附則第5条第2項・第3項、公益認定等ガイドライン第3章第1(14)。